Domain 400.ch kaufen?
Wir ziehen mit dem Projekt
400.ch um.
Sind Sie am Kauf der Domain
400.ch interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 400.ch kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
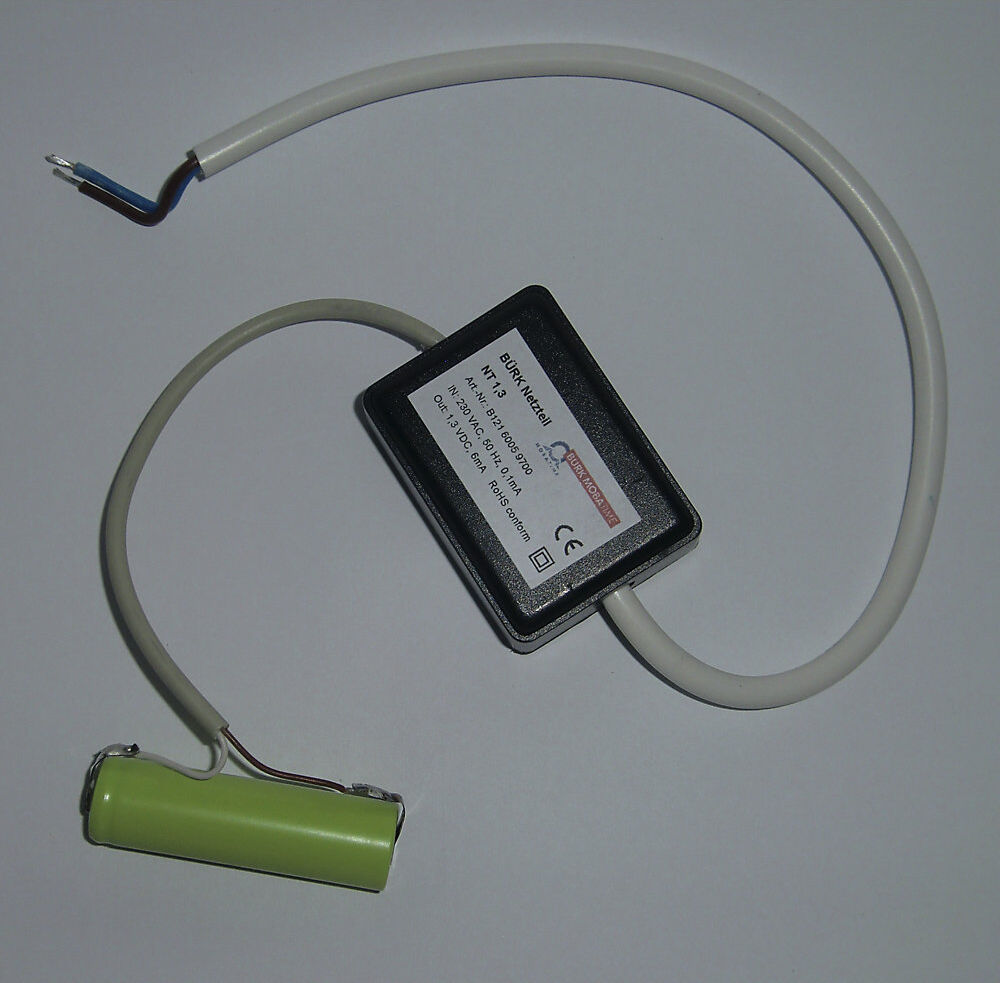
kaiserkraft Netzteil, für Uhren-Ø 400 mm, zum Anschluss an 230 V, 50 HzNetzteil, für Uhren-Ø 400 mm, zum Anschluss an 230 V, 50 Hz. Anlieferung = montiert. Frequenz = 50 Hz. Anschlussspannung = 230 V. Produkttyp = Netzteile (Zubehör). Zolltarifnummer = 91059100. Herkunftsland = DEU. Bruttogewicht = 0.2 kg. Gewicht = 0.1 kg. Als Ersatz für Batterie. Zum Anschluss an 230 V, 50 Hz.117,83 CHF*Versand: 0,00 CHFSichere Weiterleitung zum Anbieter
-
Helga Sander - Sticken mit Seidenbändchen. Kleidung. Geschenke. Accessoires. Blütenalphabet - Preis vom 11.10.2026 03:10:56 hBinding : Gebundene Ausgabe, Label : Augustus Verlag, Publisher : Augustus Verlag, medium : Gebundene Ausgabe, numberOfPages : 64, publicationDate : 1999-06-01, authors : Helga Sander, ISBN : 380430529610,16 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Henrietta Thompson - Mach neu aus alt: Kleidung und Accessoires - Preis vom 11.10.2026 03:10:56 hBinding : Gebundene Ausgabe, Edition : 1, Label : Edel Germany, Publisher : Edel Germany, medium : Gebundene Ausgabe, numberOfPages : 272, publicationDate : 2012-10-08, authors : Henrietta Thompson, languages : german, ISBN : 38419015735,13 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Schrank-Hängeregal, für Kleidung, Schuhe etc., 6 FächerSchrank-Hängeregal, für Kleidung, Schuhe etc., 6 Fächer. Ein organisierter Kleiderschrank: Dieses Hängeregal können Sie ganz einfach an die Kleiderstange Ihres Kleiderschrankes hängen und darin Kleidung oder Schuhe legen. Das Hängeregal hat 6 Fächer und ist aus weichem abpassbaren Material in Dunkelgrau gefertigt. So bringen Sie mit dem Hängeregal mehr Struktur in Ihren Kleiderschrank! Für viele Zwecke: Sie können das Hängeregal mit Oberteilen Hosen Unterwäsche Halstücher Taschen Gürtel oder Schuhen füllen. So haben alle Dinge in Ihrem Schrank dank des Hängeregales einen geordneten Platz. Sie haben immer die Übersicht wo sich Ihr Kleidungsstück oder Ihre Lieblingsschuhe befinden und müssen nie mehr suchen wie praktisch! Kleiderschrank Hängeregel Schrank Organizer Mit 6 Fächern Masse: 30 x 30 x 120 cm Aus weichem dunkelgrauen Material Bietet viel Platz für Kleidung Schuhe Gürtel uvm. Behalten Sie immer den Überblick über Kleidung Schuhe und Accessoires Für einen organisierten Kleiderschrank10,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **

Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Deutsche Gesetzliche Unfallversicherung - DGUV Grundsätze für arbeitsmedizinische Vorsorgeuntersuchungen - Preis vom 11.10.2026 03:10:56 hBinding : Gebundene Ausgabe, Edition : 5. vollständig neubearbeitete Auflage., Label : Gentner, Publisher : Gentner, medium : Gebundene Ausgabe, publicationDate : 2010-09-03, publishers : Deutsche Gesetzliche Unfallversicherung, languages : german, ISBN : 387247733125,69 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Veronika Hug - Loom it!: Accessoires, Kleidung & mehr - Preis vom 11.10.2026 03:10:56 hBinding : Broschiert, Edition : 1, Label : Christophorus Verlag, Publisher : Christophorus Verlag, medium : Broschiert, numberOfPages : 48, publicationDate : 2015-03-12, authors : Veronika Hug, languages : german, ISBN : 38410637133,66 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
kaiserkraft Netzteil, für Uhren-Ø 400 mm, zum Anschluss an 230 V, 50 HzNetzteil, für Uhren-Ø 400 mm, zum Anschluss an 230 V, 50 Hz. Anlieferung = montiert. Frequenz = 50 Hz. Anschlussspannung = 230 V. Produkttyp = Netzteile (Zubehör). Zolltarifnummer = 91059100. Herkunftsland = DEU. Bruttogewicht = 0.2 kg. Gewicht = 0.1 kg. Als Ersatz für Batterie. Zum Anschluss an 230 V, 50 Hz.117,83 CHF*Versand: 0,00 CHFSichere Weiterleitung zum Anbieter
-
Helga Sander - Sticken mit Seidenbändchen. Kleidung. Geschenke. Accessoires. Blütenalphabet - Preis vom 11.10.2026 03:10:56 hBinding : Gebundene Ausgabe, Label : Augustus Verlag, Publisher : Augustus Verlag, medium : Gebundene Ausgabe, numberOfPages : 64, publicationDate : 1999-06-01, authors : Helga Sander, ISBN : 380430529610,16 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Henrietta Thompson - Mach neu aus alt: Kleidung und Accessoires - Preis vom 11.10.2026 03:10:56 hBinding : Gebundene Ausgabe, Edition : 1, Label : Edel Germany, Publisher : Edel Germany, medium : Gebundene Ausgabe, numberOfPages : 272, publicationDate : 2012-10-08, authors : Henrietta Thompson, languages : german, ISBN : 38419015735,13 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Schrank-Hängeregal, für Kleidung, Schuhe etc., 6 FächerSchrank-Hängeregal, für Kleidung, Schuhe etc., 6 Fächer. Ein organisierter Kleiderschrank: Dieses Hängeregal können Sie ganz einfach an die Kleiderstange Ihres Kleiderschrankes hängen und darin Kleidung oder Schuhe legen. Das Hängeregal hat 6 Fächer und ist aus weichem abpassbaren Material in Dunkelgrau gefertigt. So bringen Sie mit dem Hängeregal mehr Struktur in Ihren Kleiderschrank! Für viele Zwecke: Sie können das Hängeregal mit Oberteilen Hosen Unterwäsche Halstücher Taschen Gürtel oder Schuhen füllen. So haben alle Dinge in Ihrem Schrank dank des Hängeregales einen geordneten Platz. Sie haben immer die Übersicht wo sich Ihr Kleidungsstück oder Ihre Lieblingsschuhe befinden und müssen nie mehr suchen wie praktisch! Kleiderschrank Hängeregel Schrank Organizer Mit 6 Fächern Masse: 30 x 30 x 120 cm Aus weichem dunkelgrauen Material Bietet viel Platz für Kleidung Schuhe Gürtel uvm. Behalten Sie immer den Überblick über Kleidung Schuhe und Accessoires Für einen organisierten Kleiderschrank10,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
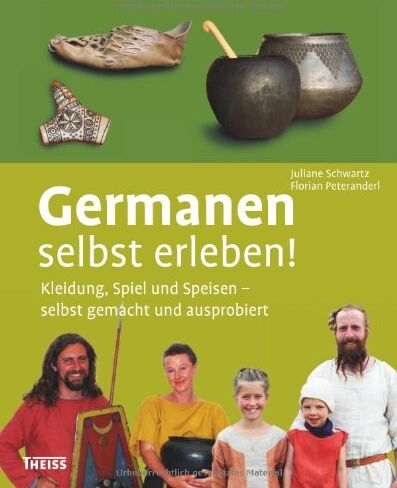
Juliane Schwartz - Germanen selbst erleben!: Kleidung, Schmuck und Speisen - selbst gemacht und ausprobiert - Preis vom 11.10.2026 03:10:56 hBinding : Gebundene Ausgabe, Label : Theiss, Publisher : Theiss, medium : Gebundene Ausgabe, numberOfPages : 96, publicationDate : 2012-05-31, authors : Juliane Schwartz, Florian Peteranderl, languages : german, ISBN : 380622518411,86 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Mel Clark - Geschenke aus dem Wollkorb für Babys: Kleidung, Accessoires, Spielzeug - Preis vom 11.10.2026 03:10:56 hBinding : Gebundene Ausgabe, Label : Bassermann Inspiration, Publisher : Bassermann Inspiration, medium : Gebundene Ausgabe, numberOfPages : 128, publicationDate : 2014-09-01, releaseDate : 2014-09-01, authors : Mel Clark, languages : german, ISBN : 35720814326,44 CHF*Versand: 4,99 CHFSichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.